Membaca Kesehatan Finansial dari Kebiasaan Sehari-hari: Antara Kenyamanan dan Tanggung Jawab
Kondisi keuangan seseorang sering kali tercermin dari kebiasaan yang dilakukan setiap hari. Bukan hanya dari jumlah pendapatan atau saldo rekening, tetapi juga dari keputusan kecil ketika berbelanja, membayar layanan, dan memilih hiburan. Tanpa disadari, kebiasaan tersebut dapat menentukan apakah uang cukup hingga akhir bulan atau justru habis sebelum waktunya.
Di era transaksi digital, mengeluarkan uang terasa semakin mudah. Berbagai pembayaran dapat diselesaikan dalam hitungan detik, sementara penawaran baru terus bermunculan. Kenyamanan ini tentu memiliki manfaat, tetapi tetap membutuhkan pengendalian diri. Bagi orang dewasa berusia 18 tahun ke atas, memahami hubungan antara kebiasaan dan kondisi finansial merupakan bagian penting dari kehidupan mandiri.
Coba Perhatikan Pola, Bukan Hanya Jumlah Uang
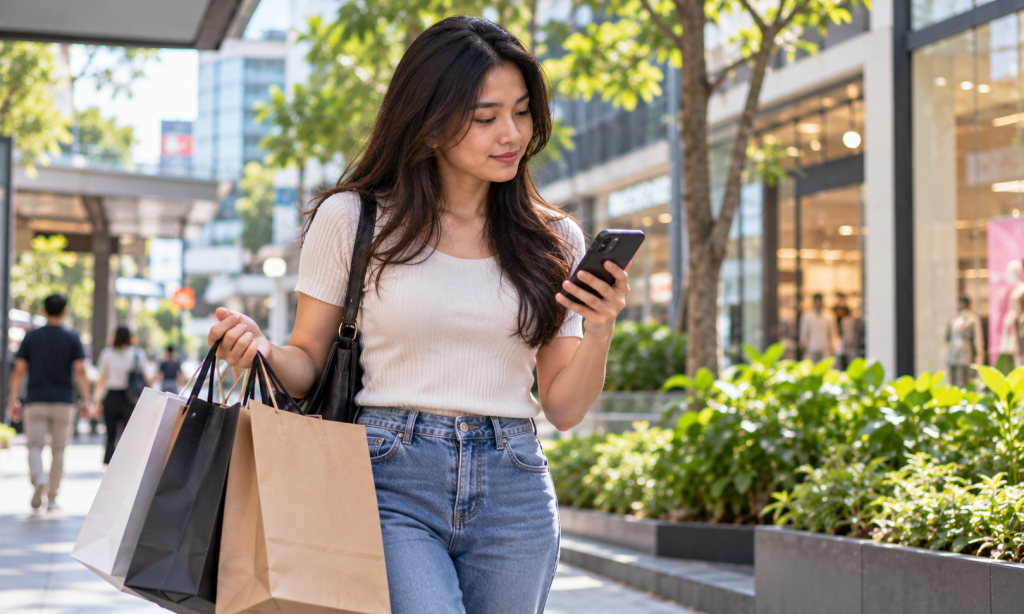
Seseorang mungkin merasa pengeluarannya masih wajar karena tidak pernah membeli barang mahal. Namun, transaksi kecil yang dilakukan berulang kali bisa memberikan dampak cukup besar jika dikumpulkan selama satu bulan.
Sebagai contoh, pembelian makanan tambahan, biaya langganan, transportasi pilihan, dan hiburan digital mungkin terlihat ringan secara terpisah. Ketika semuanya dijumlahkan, totalnya dapat mengambil porsi yang seharusnya digunakan untuk tabungan atau kebutuhan lain.
Karena itu, pemeriksaan keuangan sebaiknya tidak hanya berfokus pada sisa saldo. Perhatikan juga jenis transaksi yang paling sering dilakukan. Catat pemasukan dan pengeluaran selama beberapa minggu untuk mengetahui kebiasaan yang perlu diperbaiki.
Tiga Pertanyaan Sebelum Mengeluarkan Uang
Sebelum melakukan pembelian atau pembayaran, ada tiga pertanyaan sederhana yang layak dipertimbangkan:
Apakah pengeluaran ini memang diperlukan?
Bedakan kebutuhan yang harus dipenuhi dengan keinginan yang masih bisa ditunda. Tidak semua hal menarik harus langsung dibeli, terutama ketika anggaran sedang terbatas.
Apakah uangnya sudah tersedia?
Pastikan transaksi tidak mengambil dana untuk makanan, tempat tinggal, pendidikan, cicilan, atau kewajiban lainnya. Hindari menggunakan pinjaman hanya untuk memenuhi keinginan sesaat.
Apa dampaknya terhadap rencana keuangan?
Sebuah pengeluaran mungkin terlihat kecil hari ini, tetapi dapat mengurangi kemampuan menabung jika dilakukan terlalu sering. Pertimbangkan pengaruhnya terhadap tujuan jangka pendek maupun jangka panjang.
Membiasakan diri menjawab pertanyaan tersebut dapat mengurangi keputusan impulsif dan membantu menjaga pengeluaran tetap realistis.
Hiburan Digital Tidak Boleh Menggeser Kebutuhan Utama
Pilihan hiburan melalui internet semakin beragam, termasuk permainan online. Aktivitas tersebut dapat menarik perhatian karena mudah diakses melalui perangkat digital. Namun, kemudahan penggunaan tidak berarti semua layanan memiliki tingkat risiko yang sama.
Ketika menemukan platform seperti PPSNUSA, calon pengguna sebaiknya mencari informasi terlebih dahulu sebelum mempertimbangkan penggunaan layanan. Periksa identitas pengelola, ketentuan transaksi, kebijakan privasi, dan aturan yang berlaku. Jangan menjadikan tampilan menarik atau promosi sebagai satu-satunya dasar kepercayaan.
Jika aktivitas permainan melibatkan uang, pahami bahwa hasilnya tidak dapat dipastikan dan kerugian mungkin terjadi. Aktivitas semacam ini bukan sumber pendapatan tetap. Jangan pernah menggunakan dana kebutuhan pokok, tabungan darurat, uang keluarga, atau pinjaman untuk membiayainya.
Waspada terhadap Penawaran yang Tidak Masuk Akal
Penipuan digital sering memanfaatkan keinginan seseorang untuk mendapatkan hasil cepat. Pelaku dapat menggunakan akun palsu, testimoni yang direkayasa, atau pesan yang meminta korban segera melakukan pembayaran.
Sebelum mempercayai sebuah situs, perhatikan beberapa indikator berikut:
- Identitas pengelola jelas: informasi pihak yang bertanggung jawab dapat diperiksa secara mandiri.
- Ketentuan tersedia: aturan penggunaan, biaya, dan proses transaksi dijelaskan dengan mudah dipahami.
- Reputasi dapat ditelusuri: terdapat informasi dari sumber independen yang dapat dibandingkan.
- Privasi diperhatikan: penggunaan data pribadi dijelaskan secara terbuka.
- Tidak menjanjikan hasil pasti: hindari layanan yang menawarkan keuntungan seolah-olah tanpa risiko.
Jangan membagikan kata sandi, PIN, atau kode OTP kepada siapa pun. Hindari mengklik tautan mencurigakan dan jangan mengirim uang hanya karena seseorang mengaku sebagai petugas layanan pelanggan. Jika terdapat informasi yang tidak konsisten, hentikan proses sampai semuanya dapat diverifikasi.
Kebiasaan Positif yang Memberikan Manfaat Nyata
Mengelola keuangan tidak harus dimulai dengan perubahan besar. Beberapa kebiasaan sederhana justru lebih mudah dipertahankan dalam jangka panjang:
- Menyisihkan tabungan segera setelah menerima pendapatan.
- Memeriksa transaksi secara rutin untuk menemukan pengeluaran yang tidak diperlukan.
- Menyediakan dana cadangan untuk kebutuhan mendadak.
- Menentukan batas hiburan berdasarkan kemampuan finansial.
- Mengevaluasi anggaran setiap akhir bulan.
Manfaatnya dapat dirasakan secara bertahap. Pengeluaran menjadi lebih terarah, kewajiban lebih mudah dipenuhi, dan seseorang memiliki persiapan yang lebih baik ketika menghadapi perubahan kondisi ekonomi.
Kenyamanan yang Tetap Berada dalam Kendali
Menikmati kehidupan modern tidak berarti harus mengikuti setiap penawaran yang muncul. Kemampuan mengatakan tidak pada pengeluaran yang tidak sesuai dengan kondisi keuangan merupakan bentuk tanggung jawab terhadap diri sendiri.
Pada akhirnya, kesehatan finansial dibangun melalui keseimbangan antara kebutuhan, keinginan, dan persiapan masa depan. Dengan kebiasaan mencatat transaksi, memeriksa kredibilitas layanan digital, serta menetapkan batas pengeluaran, seseorang dapat menikmati berbagai pilihan tanpa kehilangan kendali atas pendapatannya.